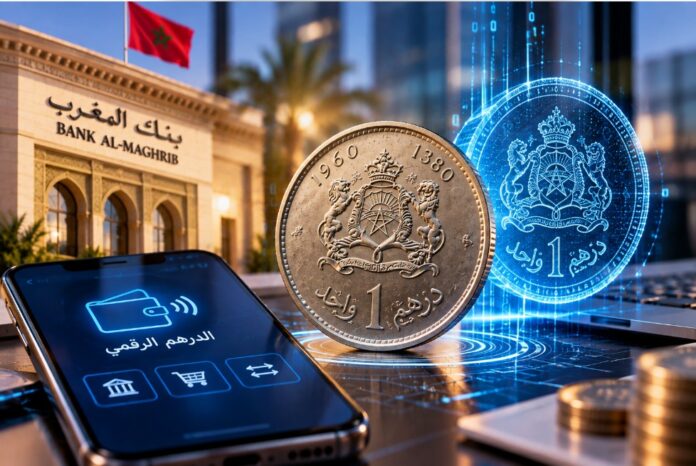

يتقدم مشروع الدرهم الرقمي في النقاش حول مستقبل وسائل الأداء بالمغرب، في ظل التحولات التي تشهدها الأنظمة المالية العالمية، واتجاه عدد من البنوك المركزية إلى اختبار إصدار عملات رقمية خاصة بها. غير أن انتقال المغرب إلى هذا النموذج لا يزال رهينا بنتائج الأبحاث والتقييمات التقنية والاقتصادية والقانونية التي يجريها بنك المغرب.
وفي هذا السياق، نشر بنك المغرب، في 9 أكتوبر 2026، دراستين بحثيتين تتناولان آفاق العملة الرقمية للبنك المركزي وانعكاساتها المحتملة على الاقتصاد الوطني. وتركز الأولى على الرهانات التقنية والمؤسساتية والدروس المستفادة من التجارب الدولية، بينما تستند الثانية إلى نموذج اقتصادي لمحاكاة الآثار الممكنة لإدخال هذه العملة على النشاط الاقتصادي والاستقرار المالي.
وتندرج الدراستان ضمن عمل مؤسساتي يواصل من خلاله البنك المركزي تقييم فرص اعتماد الدرهم الرقمي، ومدى قدرته على تطوير أنظمة الأداء وتعزيز الشمول المالي، إلى جانب المخاطر التي قد يطرحها على السياسة النقدية والقطاع البنكي.
وتتناول الأبحاث الجوانب التقنية لإصدار عملة رقمية يمكن استخدامها في المعاملات اليومية، بما في ذلك إمكانية الاحتفاظ بها في محافظ إلكترونية وإنجاز التحويلات والأداءات، مع دراسة سبل إدماجها في المنظومة المالية القائمة.
ويختلف الدرهم الرقمي المحتمل عن العملات المشفرة المتداولة في الأسواق، إذ يتعلق الأمر بعملة يمكن أن يصدرها بنك المغرب وتكون مقومة بالدرهم، بخلاف أصول مشفرة لا تصدر بالضرورة عن سلطة نقدية، وقد تتعرض لتقلبات حادة في الأسعار.
كما لا ينبغي الخلط بين العملة الرقمية للبنك المركزي والأموال الموجودة حاليا في الحسابات البنكية أو المحافظ الإلكترونية. فالتحويل البنكي والأداء عبر الهاتف يتيحان استخدام الدرهم بوسائل رقمية، بينما يمثل الدرهم الرقمي، في حال اعتماده، شكلا جديدا من النقود الصادرة عن البنك المركزي، وفق نموذج يتعين تحديد خصائصه وقواعد استخدامه.
وتبرز أهمية هذا المشروع بالنظر إلى استمرار حضور النقد في المعاملات اليومية بالمغرب، رغم توسع خدمات الأداء الإلكتروني والجهود المبذولة لتعزيز الإدماج المالي. وقد تتيح العملة الرقمية فرصا لتسهيل بعض المعاملات وتقليص تكلفتها، لكنها لا تضمن، بمجرد إصدارها، تراجع الاعتماد على السيولة النقدية.
وفي هذا الإطار، تبحث الدراسات في الخيارات الممكنة لتوزيع العملة الرقمية واستخدامها، بما في ذلك دور البنوك ومؤسسات الأداء في توفيرها للمواطنين والمقاولات، دون إحداث اضطراب في الخدمات المالية التقليدية.
وتطرح هذه الخيارات تحديات تتعلق بحماية المعطيات الشخصية والأمن السيبراني وضمان استمرارية الخدمات، فضلا عن ضرورة تحديد مستوى الخصوصية الذي يمكن توفيره للمستخدمين، وآليات التصدي للاحتيال والاختراقات التقنية.
ويشكل تأثير الدرهم الرقمي على البنوك التجارية أحد أبرز الجوانب التي تستدعي التقييم. فإذا أصبح بإمكان الأفراد الاحتفاظ بجزء من أموالهم في صورة عملة رقمية صادرة عن البنك المركزي، فقد يؤثر ذلك على حجم الودائع البنكية وموارد تمويل المؤسسات الائتمانية، تبعا للنموذج المعتمد وحدود الاستخدام.
أما الدراسة الاقتصادية الثانية، فتتناول هذه التحولات من خلال محاكاة آثار إدخال العملة الرقمية على عدد من المؤشرات الاقتصادية والمالية، في محاولة لتقدير المنافع المحتملة والمخاطر التي قد ترافق اعتمادها.
وتكتسي هذه المقاربة أهمية خاصة، لأن نجاح الدرهم الرقمي لا يرتبط فقط بإمكانية تشغيله تقنيا، بل أيضا بقدرته على تحسين كفاءة الأداء دون الإضرار بالاستقرار المالي أو إضعاف دور البنوك في تمويل الاقتصاد.
وتقدم التجارب الدولية مسارات مختلفة، تتراوح بين الأبحاث النظرية والاختبارات التقنية المحدودة والمشاريع التجريبية، وهو ما يفسر حرص البنوك المركزية على تقييم النتائج قبل اتخاذ قرارات تتعلق بالإصدار والتداول.
وبالنسبة إلى المغرب، يتجاوز الرهان مجرد الانتقال من النقود الورقية إلى وسيلة أداء إلكترونية جديدة، ليشمل تحديد القيمة الإضافية التي يمكن أن يقدمها الدرهم الرقمي للمواطنين والمقاولات، ومدى مساهمته في توسيع الولوج إلى الخدمات المالية وتطوير البنية التحتية للأداء.
ورغم تقدم الأبحاث، لا يعني نشر الدراستين اتخاذ بنك المغرب قرارا بإصدار الدرهم الرقمي أو تحديد موعد لإطلاقه. فالانتقال إلى التداول الفعلي يظل مرتبطا باستكمال التقييمات الاقتصادية والتقنية والقانونية، واختيار نموذج يوازن بين تحديث النظام النقدي والحفاظ على الثقة والاستقرار المالي.